※本記事にはプロモーション(広告)が含まれます。
登山中のケガや遭難は、日帰りの軽い山行でも起こり得ます。そうした万が一に備える手段のひとつが、1日単位で加入できる山岳保険・登山保険です。年間契約と違って当日の朝に思い立って申し込める商品もあり、「コンビニで手軽に入れないか」と検索する人も少なくありません。
本記事では、月単位・年単位の保険ではなく、1日から数日単位で利用できる保険だけを対象に、各社公式サイトで確認できた保険料・補償内容を比較します。あわせて、セブン-イレブンやローソンといったコンビニで入れる保険の現状、遭難時に民間ヘリコプターを呼んだ場合と警察・消防の防災ヘリを呼んだ場合の費用の違いについても、一次情報をもとに解説します。
登山になぜ保険が必要か
登山の魅力
登山は大自然の中を歩き、素晴らしい景色を楽しめるアウトドアアクティビティです。登山の魅力には、次のようなことが挙げられます。
- 絶景を楽しめる
山頂からの大パノラマや、季節ごとに変化する自然の美しさに出会えます。 - 心身ともにリフレッシュできる
自然の中を歩くことで、ストレス解消や心の安らぎを得られます。 - 達成感と自己肯定感を得られる
自分の足で頂上を目指し、辛さを乗り越えて登り切る達成感は格別です。 - 新しい発見と体験がある
登山道の景色や、道中で出会う動植物などいつもとは違う発見が楽しめます。 - 仲間との絆を深められる
登山を通して、家族や友人との絆をより深めることができます。
登山の危険性
一方で、登山にはさまざまな危険も伴います。主な危険要因は次のとおりです。
- 転倒・滑落
登山道が狭く足元が不安定な区間では、転倒や滑落のリスクがあります。 - 野生動物や毒虫による被害
登山中に遭遇する野生動物や毒虫による事故には注意が必要です。 - 天候の急変
突然の雷雨や強風、吹雪など、天候の急変による事故に巻き込まれることがあります。 - 体調不良
高山病や筋肉痛、脱水症状など、体調不良による事故が起こる可能性があります。
これらの危険をゼロにすることはできませんが、事前の準備と装備、そして保険への加入は、リスクを抑える方法のひとつです。
山岳保険・登山保険・レジャー保険の違い
山岳保険とは
「山岳保険」という言葉に統一された定義があるわけではありませんが、一般にはアイゼンやピッケル、ザイルを使う雪山登山やロッククライミング、バリエーションルートなど、難度の高い山岳活動中の事故もカバーする保険を指して使われることが多い言葉です。今回確認した商品の中では、後述する「ワンタイムやまの保険」や「外あそびレジャー保険」のように、対象活動の説明に「アイゼン・ピッケル・ロープ使用」「クライミング」「バックカントリー」を明記しているものが、この意味での山岳保険にあたります。
レジャー保険との違い
一方、モンベルの野あそび保険やコンビニ系の1日保険の多くは、「レジャー保険」や「国内旅行傷害保険」という枠組みの商品です。ハイキングや軽登山は補償の対象になっていても、「ピッケル、アイゼン、ザイルなどの登山用具を使用するもの」や「ロッククライミングなどの山岳登はん」は補償対象外と明記されているケースがほとんどです。商品名に「登山保険」と入っていても、実際の補償範囲は一社ごとに違うため、契約前に対象活動の説明を確認する必要があります。
この記事で扱う「1日保険」の範囲
本記事では、月単位・年単位の保険ではなく、1日から数日単位で加入できる短期の保険を「1日保険」として、山岳保険とレジャー保険の両方を含めて紹介します。どちらのタイプが自分に合っているかは、当日歩くルートの難易度によって変わってきます。
なお、この記事で紹介している1日(一日)単位の保険は、「ワンデー保険」「一日登山保険」「ハイキング保険」「単発の山岳保険」などと呼ばれることもあります。呼び方は情報源によって異なりますが、年間契約ではなく必要な日数だけ加入する短期タイプの保険を指す点は共通しており、次章以降で紹介する商品はいずれもこれに該当します。
1日から入れる登山保険の特徴
1日単位で利用できる登山保険には、次のような特徴があります。
1. 当日申込OK
多くの1日保険は、登山当日でも手続きできるように設計されています。モンベルの野あそび保険は公式サイトで「出発当日のお申し込みもOK」とうたっており、やまきふ共済会のワンタイム保険も「入会申込は当日の移動中や登山口までOK」と案内しています。ただし当日加入の場合は決済方法が限定される商品もあるため、事前に条件を確認しておくと当日に慌てずに済みます。
2. 短期加入が可能
年単位の契約と違い、日帰りから数日単位で必要な期間だけ加入できるのも1日保険の特徴です。年に数回しか登山をしない人や、遠征のときだけ手厚い補償を追加したい人に向いた仕組みといえます。
3. 補償内容は年間契約と大きく変わらない
1日保険だからといって、補償が簡素というわけではありません。今回確認した商品の多くは、遭難時の捜索・救助費用、傷害死亡・後遺障害、入院・通院、賠償責任といった項目を、年間契約の保険と同じようにそろえています。
4. 保険料は数百円台が中心
確認できた範囲では、1日あたりの保険料は142円〜700円程度に収まる商品がほとんどでした(2026年8月14日時点で各公式ページに記載の値です)。補償内容によって差があるため、金額の安さだけで選ばず、次章以降の補償内容もあわせて確認してください。
1日保険で補償される内容
今回確認した1日保険には、主に次のような補償が含まれています。
1. 遭難捜索・救助費用
遭難した際の捜索や救助にかかった費用を補償する項目です。後述するとおり民間ヘリのチャーター費用や捜索隊の人件費は高額になりやすく、多くの1日保険はこの項目に100万円〜300万円程度の補償額を設定しています。
2. 傷害死亡・後遺障害保険金
登山中の事故によって死亡した場合や、後遺障害が残った場合に支払われる保険金です。商品によって金額の設定に差があり、今回確認した範囲では30万円程度のものから500万円を超えるものまでありました。
3. 傷害治療費用
ケガの治療にかかった入院費・通院費・手術費などを補償します。入院1日あたりいくら、というかたちで一時金が設定されている商品もあります。
4. 賠償責任保険金
登山中に他人にケガをさせたり、他人の物を壊したりした場合の損害賠償を補償します。今回確認した商品では、1億円を補償額とするものが複数見つかりました。
すでに加入している生命保険は、登山中の死亡でどう扱われるか
ここまで紹介した1日保険とは別に、すでに加入している生命保険(死亡保険金)が登山中の事故でどう扱われるのか気になる方もいるかもしれません。公益財団法人 生命保険文化センターが公開している一般的な免責事由の説明では、死亡保険金が支払われないケースとして「責任開始期から一定期間内の自殺」「契約者または受取人の故意」「戦争その他の変乱」などが挙げられていますが、登山や危険な運動そのものを理由とする免責は、この一般的な説明には含まれていません(2026年9月3日確認、生命保険文化センター)。この記事で紹介している1日保険は遭難救助費用や傷害死亡保険金に特化した商品ですが、生命保険の死亡保険金は登山かどうかにかかわらず幅広い死因で支払われる設計になっている点で性質が異なります。なお、事故によるケガ・死亡に上乗せで給付される特約(災害死亡保険金など)については、契約者・被保険者の故意または重大な過失、犯罪行為、無資格運転など、これとは別の免責事由が定められている場合があります。
断定はできません
実際に支払われるかどうかは、加入している商品や特約の内容によって個別に判断されます。この記事だけで「支払われる」「支払われない」と判断せず、心配な場合は契約している保険会社に約款を問い合わせて確認してください。
救助費用はいくらかかるのか(民間ヘリと警察・防災ヘリの違い)
民間ヘリコプターの費用相場
遭難時に警察や消防のヘリコプターがすぐに出動できない場合、家族や本人の希望で民間の捜索・救助ヘリコプターをチャーターすることがあります。日本山岳救助機構(jRO)が紹介している事例では、民間ヘリのチャーター料が1時間あたり約51万円、空輸料が約47万円、スタンバイ料が1件あたり約30万円、滞留料が1時間あたり約30万円などとされており、捜索・救助が4時間ほど続いたケースで合計約226万円かかったと報告されています。長野県の広報ページでも、住民から寄せられた「民間ヘリは1分1万円だそうですね」という声が紹介されており、1時間あたりに換算すると数十万円規模になる計算です。遭難場所がはっきりしている場合は50万円〜80万円程度、行方不明で広域を捜索する場合はさらに時間と費用がかかる、という目安を示す情報源もあります。金額には幅があるため、あくまで目安として捉えてください。
都道府県警・消防防災ヘリは原則無料
一方、都道府県警や消防の防災ヘリコプターによる救助は、多くの地域で費用が個人に請求されません。長野県は公式ページで「消防防災ヘリコプターによる山岳救助活動は、無償で行っている市町村消防の救急・救助活動の延長であることから、現状において、救助費用を個人に負担いただいておりません」と説明しています。これは長野県の例ですが、同様の考え方を取る都道府県は他にもあります。
例外もある(埼玉県の有料化)
すべての地域で無料というわけではありません。埼玉県は2018年1月から、小鹿野二子山・両神山・甲武信ヶ岳・日和田山・笠取山・雲取山の周辺など指定した山域に限り、防災ヘリコプターによる山岳遭難者の救助に手数料を設定しています。手数料は救助のための飛行時間5分ごとに定められており、2024年4月1日からは5,000円から8,000円に引き上げられました。過去の平均救助時間は1時間程度とされているため、単純計算では8,000円×12=96,000円が目安になります。ただし、林業従事者や人命救助活動の従事者、登山道整備の関係者、生活保護受給者などは、手数料の対象外・減免の対象になる規定もあります。埼玉県以外にも独自のルールを設けている自治体がある可能性があるため、よく登る山域のルールは事前に確認しておくと安心です。
だから1日保険が意味を持つ
民間ヘリの費用も、埼玉県のような一部地域の防災ヘリ手数料も、数万円から数十万円、状況によっては百万円単位になり得ます。1日あたり数百円の保険料と比べると差は大きく、遭難時の費用に備える手段として1日保険を選択肢に入れる登山者が一定数いる理由がここにあります。
なお、費用の補償ではなく捜索そのものを早める会員制サービス「ココヘリ」については、山岳保険との違いをこちらの記事で整理しています。
ここまでの費用の話は、遭難が起きた「あと」の負担を誰が埋めるかという話です。起きる確率そのものを下げる準備は、保険とは別に用意しておく必要があります。
とくに日没後の行動は、道迷いや転倒のきっかけになりやすい条件です。日帰りの予定でも下山が遅れることはあるため、ヘッドランプは天候や季節にかかわらずザックに入れておく装備として扱われます。手元と足元を照らすだけでなく、暗い中で自分の位置を他者に知らせる役割もあります。
充電池と乾電池のどちらでも動かせるモデルは、出発前に電池を用意し忘れたときの逃げ道があります。年に数回しか山に行かず、電池の管理まで手が回らない人に向きます。
コンビニで入れる登山保険はある?
「セブンイレブン 登山保険」というキーワードで検索する人が多いことからも分かるとおり、コンビニで手軽に登山保険へ加入できるかどうかは、多くの登山者が気になるポイントです。ここでは主要なコンビニチェーン3社について、2026年8月14日にまとめ、2026年9月4日に再確認した内容を載せます。
セブン-イレブン
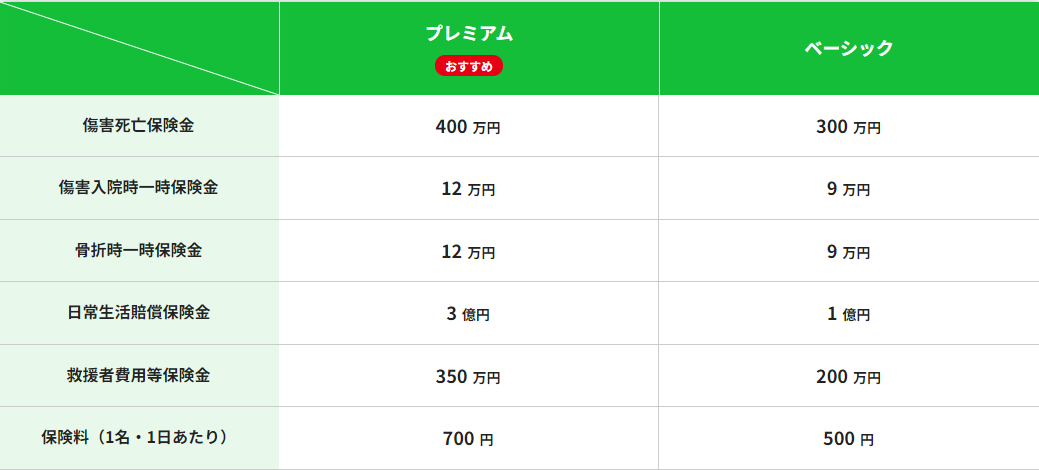
セブン-イレブンでは以前、「1DAYレジャー保険」「1DAYレジャー・スポーツ保険」として、ハイキング・軽登山向けのプランを扱っていた時期があります。ハイキング・軽登山プランは1日400円(熱中症補償を付けると500円)、遭難時の捜索救助費用は200万円が目安として案内されていました(引受:MSプラスワン少額短期保険株式会社)。
しかし2026年8月14日時点でセブン-イレブンの保険ポータル「ehokenstore.com」を確認したところ、掲載されている商品は「1DAY自動車保険」「バイク自賠責保険」「自転車保険」「ガン保険」の4種類のみで、レジャー・登山向けの1日保険は一覧に見当たりませんでした。登山ガイドが運営するブログ「ばりこの週末山歩き」でも、2026年4月時点で店舗スタッフから終了を案内されたという体験談が公開されています。ただし2026年9月4日に改めて確認したところ、同じセブン‐イレブングループが2026年3月25日から「1DAYレジャー・スポーツ保険」の販売を始めており、別のポータル(7-insurance.jp)の「ハイキング・軽登山」プランで今も申し込める状態でした(引受はMSプラスワン少額短期保険株式会社で、セブン‐イレブン・ジャパン、セブン・フィナンシャルサービスとの3社連携による商品と案内されています)。つまり「ehokenstore.com に載っていた旧商品は終了し、別のポータルの新しい商品に切り替わっている」というのが実態です。申し込みを考えている場合は、公式サイトで最新の取り扱い状況と、自分の行き先や行動が対象になるかを加入前に確認してください。
【2026年9月4日追記】ehokenstore.comの商品一覧とは別に、株式会社セブン‐イレブン・ジャパン、株式会社セブン・フィナンシャルサービス、MSプラスワン少額短期保険株式会社が2026年3月25日に発表したプレスリリースにより、「1DAYレジャー・スポーツ保険」という1日保険が同日から新たに販売されていることを確認しました(2026年9月4日時点で7-insurance.jp公式サイトおよびプレスリリースで内容を確認できました)。スポーツ・レジャー全般、ゴルフ、ハイキング・軽登山、スキー・スノボ、キャンプ・BBQ、フェス・スポーツ観戦の6プランがあり、「ハイキング・軽登山」プランでは行方不明時などの捜索活動費用として200万円が補償されると案内されています。申込みはWebから行い、支払いはセブン‐イレブン店舗またはスマートフォンで完結する仕組みです。セブンイレブン(正式表記はセブン‐イレブン)の登山関連の1日保険を探している場合、現時点で確認できるのはこの商品とみられます。ただし公式ページには、ピッケルやアイゼンを使う本格的な登山、雪山登山、ロッククライミングを補償対象外とする記載は見当たりませんでした。対象になる行為の範囲は変更される可能性もあるため、申込み前に必ず公式サイトの説明で確認してください。
ローソン
ローソンでは、店内端末Loppiと公式サイトから申し込める「ローソン@ほけんセレクト」で、AIG損害保険が引き受ける国内旅行保険を扱っています。公式サイトには1泊2日500円からという例が示されており、個人賠償責任や救援者費用等も補償の対象に含まれると案内されています。ただし2026年8月14日時点で確認できた公式ページには、救援者費用の具体的な補償額や当日加入の可否についての明記がありませんでした。登山専用の保険ではなく国内旅行全般を対象にした保険であることも踏まえ、詳しい補償額は申し込み前の見積もり画面で確認してから手続きしてください。
ファミリーマート
ファミリーマートについては、2026年8月14日時点で店頭やアプリから申し込める登山・レジャー向けの保険を確認できませんでした。ファミリーマート公式サイト内にもレジャー保険の案内ページが見当たらず、複数の比較サイトでも「取り扱いなし」と紹介されています。今後導入される可能性はありますが、現時点では登山保険目的でファミリーマートに立ち寄る必要はなさそうです。
セブン‐イレブンやローソンで加入できるかどうかは前述のとおりですが、こうした1日単位の保険は、アイゼンやピッケルを使わない一般登山道であれば富士登山にも使えます。富士登山には入山料や事前登録など保険とは別のルールがあるため、詳しくは2026年富士登山ルールまとめや富士登山の予約と入山料もあわせて確認してください。
1日単位で入れる保険の比較
ここまでに確認した1日保険のうち、公式サイトで保険料や補償額を確認できたものを表にまとめました。保険料と補償額は各社公式ページで確認できた数値のみを掲載しており、確認できなかった項目は「—」としています。特定の保険を一律に「おすすめ」とするのではなく、山行の内容に合わせて比較検討する材料として使ってください。
| 商品名 | 加入方法 | 1日あたりの保険料 | 救助費用の補償額 | 当日加入の可否 | 対象になる山 |
|---|---|---|---|---|---|
| モンベル野あそび保険 | スマホ・PC | 250円〜500円(1泊2日まで) | 300万円 | 〇 | 一般登山道のみ(山岳登はん不可) |
| やまきふ共済会 ワンタイム保険 |
Web・登山口窓口 | 660円(日帰り) | 100万円 | 〇 | 一般登山道のみ(山岳登はん不可) |
| ワンタイムやまの保険 (レスキュー重点) |
Web | 142円〜(1〜29日) | 300万円(免責3万円) | 〇(当日はクレジットのみ) | 山岳登はん・クライミングも対象 |
| 外あそびレジャー保険 (YAMAP) |
Web | 580円(7日間パック) | 300万円 | 〇 | 山岳登はん・クライミングも対象 |
| ローソン@ほけんセレクト 国内旅行保険 |
Loppi・Web | 500円〜(1泊2日の例) | — | — | —(登山専用ではない) |
※保険料・補償額は2026年8月14日時点で各公式ページに記載の値です。「—」は公式ページで確認できなかった項目です。プランの詳細・最新の保険料は必ず各社公式サイトでご確認ください。
モンベル野あそび保険(国内旅行傷害保険)
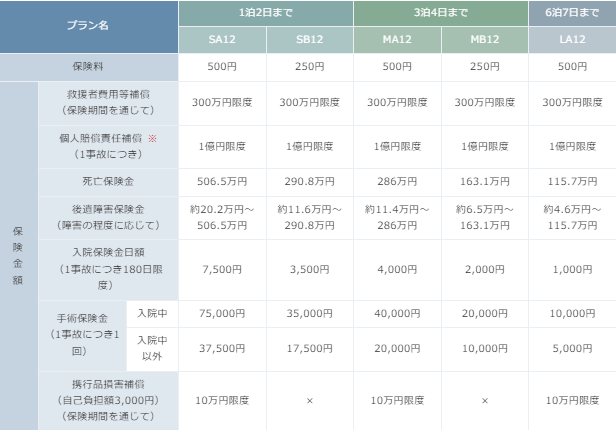
画像出典:モンベル公式サイト
モンベルが扱う野あそび保険は、正式には国内旅行傷害保険の枠組みで提供されている短期保険です。1泊2日までのコースはSB13プランが250円、より補償の手厚いSA13プランが500円で、救援者費用は300万円を限度に補償されます(2026年8月14日時点でモンベル公式サイトに記載の内容です)。個人賠償責任の補償額は1億円、死亡保険金は低額プランで約328万円〜354万円、高額プランで約535万円〜593万円です。注意したいのは対象活動の範囲で、公式サイトには「ピッケル、アイゼン、ザイルなどの登山用具を使用するもの及びロッククライミングなどの山岳登はん行程中の事故によるケガなどは補償対象外」と明記されています。雪山や岩稜帯を歩く計画がある場合は、同じモンベルでも「山行保険」という別の商品を検討する必要があります。
なお、「野遊び保険」と漢字で表記されることもありますが、同じくモンベルが扱うこの保険を指しています。
やまきふ共済会 ワンタイム保険
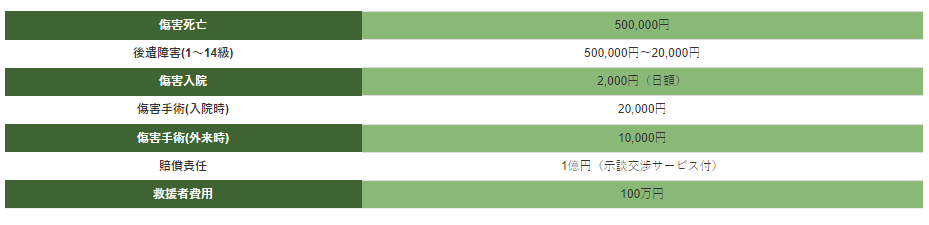
画像出典:やまきふ共済会公式サイト
日本勤労者山岳連盟が母体となって運営する「やまきふ共済会」のワンタイム保険は、日帰り660円、1泊2日990円、3泊4日まで1,600円という料金設定です(2026年8月14日時点で公式サイトに記載の内容です)。救援者費用は100万円、賠償責任は1億円、傷害死亡は50万円、入院は日額2,000円が補償されます。当日加入についても「入会申込は当日の移動中や登山口までOK」と案内されていますが、こちらもピッケルやアイゼンを使う「山岳登はん等の危険な運動中のケガ」は対象外です。
ワンタイムやまの保険(まごころ少額短期保険)
まごころ少額短期保険が扱う「ワンタイムやまの保険」は、レスキュー重点保険が142円〜246円(1〜29日)、ケガ重点セットが295円〜507円、ケガ充実セットが622円〜1,081円という3段階の料金体系です(2026年8月14日時点で公式サイトに記載の内容です)。遭難救助費用は全プラン共通で最大300万円(免責3万円)、傷害死亡保険金はケガ充実セットが100万円、他の2プランは30万円です。この保険の特徴は対象活動の広さで、公式サイトには「クライミングやバックカントリー、アイゼン・ピッケル・ロープ使用」も補償の対象になると明記されています。当日加入もできますが、「当日加入の場合はクレジット決済のみ」という条件が案内されています。
「ワンタイムやまの保険」は評判や口コミを探して検索されることもありますが、この記事では第三者の評価データは確認できていません。ここまでに確認できた公式情報だけで整理すると、向き不向きは次のようになります。
- 雪山や岩場、クライミングまで補償対象に含めたい人には選択肢になり得る(遭難救助費用は全プラン共通で300万円)
- 当日加入したい人は、決済方法がクレジットカードに限られる点に注意が必要
- 補償額をできるだけ抑えて安く備えたい人は、レスキュー重点プランから検討できる
外あそびレジャー保険(YAMAPネイチャランス損害保険)
登山アプリ「YAMAP」のグループ会社が引き受ける「外あそびレジャー保険」は、7日間580円(個人)というプランがあり、日帰り登山でもこの1本で申し込めます(2026年8月14日時点で公式サイトに記載の内容です)。遭難捜索費用は、親族駆けつけ費用30万円を含めて最大300万円まで補償されます。こちらも「沢登り、雪山登山、バックカントリー、ロッククライミング、アルパインクライミング」などアイゼン・ピッケル・ロープを使う活動が補償対象に含まれており、当日の申込みにも対応しています。
そのほかの1日保険(Pontaかんたん保険など)
このほか、以前は「Pontaかんたん保険」のレジャープラス遭難救助プランのように、ポイントサービスと連動した1日保険も紹介されていました。ただし2026年8月14日時点で該当ページの内容を確認できず、現在も同じ条件で申し込めるかどうかは分かりませんでした。気になる場合は、申し込み前に商品名で検索し、最新のページで内容を確認してください。
あんしんアウトドア(PayPayほけん)
PayPayほけんが提供する「あんしんアウトドア」は、PayPayアプリ上から手続きが完結し、出発当日の加入にも対応しています。死亡・後遺障害保険金、救援者費用(遭難捜索費用)、賠償責任までを補償するプラン構成です(2026年9月3日時点でPayPayほけん公式サイトに記載の内容です)。ただし公式ページの利用例にはキャンプ・海水浴・ハイキングが挙げられている一方、アイゼンやピッケルを使う山岳登はんが補償の対象に含まれるかどうかは明記されていませんでした。他の1日保険と同様に日帰りから加入できますが、対象活動の詳細を確認しきれなかった分、本格的な山行より一般登山道でのハイキング用途への申し込みに向いていると考えられます。雪山や岩場に入る予定がある場合は、申し込み前に対象活動を確認することをおすすめします。
保険で埋められない部分を装備で減らす
ここまで見てきた商品は、いずれも遭難や事故が起きた後の費用を補償する仕組みです。捜索が始まるまでの時間や、救助を待つ間に体温を保てるかどうかまでは、保険では変えられません。そこを埋める装備を選ぶときの基準は3つあります。ひとつは、動けなくなった自分の位置を伝えられること。ふたつめは、その場で長時間待つことになっても体温を保てること。みっつめは、通報と地図アプリのために携帯電話の電源を残せることです。以下は、その3点に対応する小物を順に並べたもので、日帰りの一般登山道を歩く人でもザックに常備しやすい範囲に絞っています。
声は数分で出せなくなりますが、笛は体力の消耗が小さく、沢音や風の中でも通りやすい音を出せます。滑落して動けない状況や、ガスで視界がないときに位置を伝える手段として、ザックのショルダーベルトに付けたままにしておきたい人に向きます。
救助要請から到着までに数時間かかることは珍しくありません。袋状に体を入れて風と濡れを遮る形のものは、広げて巻くだけのシート状より体温が逃げにくく、単独で歩いていて風よけを誰にも頼めない人に向きます。
複数人で行動する場合や、天候が崩れて長時間その場にとどまる可能性がある山域では、かぶるだけで雨風をしのげるツェルトが選択肢になります。テントのように設営を前提としない分だけ携行しやすく、緊急時以外に休憩の風よけとしても使えるため、日帰り装備に組み込みやすいタイプです。
110番通報も、登山届の確認も、地図アプリも携帯電話に集中しています。気温が低い時期は電池の減りが早くなるため、日帰りでも予備電源をひとつ持っておくと、通報が必要になった場面で電源切れを避けられます。防水・防塵をうたうモデルは、雨の中を歩く計画が多い人に向きます。
ここで挙げた装備は保険の代わりになるものではありません。費用の備えは保険、遭難を長引かせない備えは装備と、役割を分けて考えてください。
当日申込みは何時までに間に合うか(商品ごとの違い)
「当日でも申し込める」といっても、補償が始まるタイミングや申込みの目安時刻は商品によって差があります。ここまでに確認した公式サイトの記載を、当日申込みの観点で整理します。
1DAYレジャー・スポーツ保険(セブン‐イレブン系)
公式サイトには、午前9時までに申込み手続きを完了すると午前10時以降から補償を開始できる旨の案内があります(2026年9月4日時点で7-insurance.jp公式サイトに記載の内容です)。早朝に出発する山行では、前日までに申込みを済ませておくほうが安心です。
モンベル野あそび保険
公式サイトには「保険責任開始時刻は、国内旅行のために住居を出発した時刻に始まり…出発後に加入手続きをした場合は加入手続きを完了した時刻となります」と記載されており(2026年9月4日時点でモンベル公式サイトで確認)、厳密な申込み締切時刻は示されていません。出発前後どちらで手続きしても、その時点から補償が始まる仕組みです。
やまきふ共済会・ワンタイムやまの保険・外あそびレジャー保険
やまきふ共済会のワンタイム保険は「入会申込は当日の移動中や登山口までOK」、ワンタイムやまの保険は「登山開始前までに加入手続きを完了」、外あそびレジャー保険は「登山当日のお申込みの場合は保険料お支払い後すぐに補償がスタート」とそれぞれ案内しており(いずれも2026年9月4日時点で各公式サイトに記載の内容です)、具体的な締切時刻までは明記されていません。ただしワンタイムやまの保険は前述のとおり当日申込みの決済方法がクレジットカードに限られるため、現金しか用意していない場合は前日までの手続きが安全です。
いずれの商品も、電波の弱い登山口ではWeb申込みの手続きが途中で止まってしまうことがあります。スマートフォンの電波が入る場所で、出発前に手続きを済ませておくと当日に慌てずに済みます。
1日登山保険の選び方
1日登山保険を選ぶ際のポイントは、次のとおりです。
1. 補償内容を確認する
保険料の安さだけで選ぶのではなく、遭難捜索・救助費用、傷害死亡・後遺障害、治療費用といった主要な補償内容を確認しましょう。とくに救助費用の補償額は、前章で紹介した実際の費用相場と照らし合わせて、無理のない金額かどうかを確認しておくと安心です。
2. 保険料と補償のバランス
1日あたりの保険料は数百円台の商品が中心ですが、金額が安いプランほど補償額も低く設定されている傾向があります。補償内容と保険料のバランスを見て、自分の山行内容に合ったプランを選んでください。
3. 加入手続きの簡便さ
当日加入に対応しているか、対応している場合はどの時間までに手続きが必要か、決済方法に制限がないかを確認しておきましょう。前述のとおり、当日加入をクレジットカード決済のみに限定している商品もあります。
4. 対象になる活動範囲
整備された一般登山道を歩くだけなのか、アイゼンやピッケルを使う雪山・岩場に入る予定があるのかによって、選ぶべき保険のタイプは変わります。前章の「山岳保険と登山保険・レジャー保険の違い」を踏まえて、対象活動の説明を必ず確認してください。
5. 複数人加入の可否
グループ登山の場合、まとめて申し込めるプランがあると手続きの手間を減らせます。人数分をまとめて申し込めるかどうかも、公式サイトの申込みページで確認しておくとよいでしょう。
1日登山保険を使うときの注意点
1日登山保険を利用する際の主な注意点は、次のとおりです。
1. 補償内容と免責事項の確認
どの保険にも、補償の対象にならない免責事項があります。契約前に、自分が想定している山行が補償の対象に含まれているかどうかを確認してください。免責事項を確認しないまま加入すると、いざというときに補償を受けられない可能性があります。
2. 保険料と補償内容のバランス
保険料が際立って安いプランは、補償額も低く設定されていることがあります。救助費用だけで数十万円から百万円単位になり得ることをふまえ、補償額が自分の想定する費用に見合っているかを確認しましょう。
3. 登山計画の変更時の対応
日程や行き先、参加人数を変更する場合は、保険会社への確認が必要になることがあります。契約内容によっては補償が変わる可能性があるため、計画変更の際は早めに確認しましょう。
4. 保険加入手続きの確認
当日加入ができる商品でも、申込みの締切時刻や補償の開始タイミングは商品ごとに異なります。前述のとおり、午前9時までの手続きが条件になっている商品や、支払い完了後すぐに補償が始まる商品などさまざまです。余裕を持って手続きを済ませておくと安心です。
5. 登山用具の補償範囲
ピッケルやアイゼンなど登山用具の損害が補償対象に含まれるかどうかも、商品によって異なります。用具の損害まで補償してほしい場合は、申込み前に補償内容の一覧で確認してください。
よくある質問
Q. 登山保険は本当に当日でも加入できますか?
A. 商品によります。今回確認した範囲では、モンベルの野あそび保険、やまきふ共済会のワンタイム保険、ワンタイムやまの保険、外あそびレジャー保険など、当日の申込みに対応していると案内している商品が複数ありました。ただし当日加入の場合は決済方法や申込み時刻に条件がつくケースもあるため、出発前に各社公式サイトで確認してください。
Q. コンビニで登山保険は買えますか?
A. 2026年8月14日時点で確認できた範囲では、ローソンの「ローソン@ほけんセレクト」から国内旅行保険に申し込めます。セブン-イレブンについては、旧ポータル(ehokenstore.com)の商品一覧からは見当たらなくなっていますが、2026年9月4日時点では別ポータル(7-insurance.jp)の「1DAYレジャー・スポーツ保険」の「ハイキング・軽登山」プランで申し込めます。ファミリーマートについては、登山・レジャー向けの保険は確認できませんでした。
Q. セブンイレブンの登山保険はまだ使えますか?
A. 2026年9月4日時点で確認したところ、以前案内されていた保険ポータル(ehokenstore.com)の「1DAYレジャー保険」は商品一覧から見当たらなくなっていましたが、同じセブン‐イレブングループが2026年3月25日から新たに提供している「1DAYレジャー・スポーツ保険」(7-insurance.jp、MSプラスワン少額短期保険引受)の「ハイキング・軽登山」プランで申し込める状態でした。商品の切り替わりが起きているため、申込み前に必ず最新の案内を公式サイトで確認してください。
Q. 民間ヘリと警察・防災ヘリで救助費用はどう違いますか?
A. 都道府県警や消防の防災ヘリコプターによる救助は、多くの地域で個人への費用請求がありません。一方、民間の捜索・救助ヘリコプターをチャーターする場合は、1時間あたり数十万円規模の費用がかかることがあります。ただし埼玉県の一部山域のように、防災ヘリでも手数料がかかる例外があるため、よく登る山域のルールを確認しておくと安心です。
Q. 保険料が安いプランでも大丈夫ですか?
A. 一概にはいえません。保険料が安いプランは補償額も低めに設定されていることが多いため、金額だけで判断せず、遭難捜索・救助費用の補償額が自分の想定に見合っているかを確認してから選んでください。
Q. 日帰り登山でも保険は必要ですか?
A. 必要かどうかは個人の判断によりますが、日帰りであっても道迷いや転倒による遭難は起こり得ます。今回紹介した商品の多くは日帰り登山にも対応する日数から加入できるため、日帰りだから対象外ということはありません。
Q. 複数人のグループでも1日保険に入れますか?
A. まとめて加入できるプランを用意している保険会社もあります。人数分の申込みが必要になる場合もあるため、グループで加入したいときは事前に公式サイトの申込みページで確認してください。
Q. 山岳保険とレジャー保険はどちらを選べばいいですか?
A. 歩く予定のルートによって変わります。整備された一般登山道を歩くだけであれば、モンベルの野あそび保険やコンビニ系の保険のような「レジャー保険」の枠組みでも補償の対象に含まれます。一方、アイゼンやピッケルを使う雪山や岩稜帯に入る計画がある場合は、対象活動に「山岳登はん」を含む「山岳保険」を選ぶ必要があります。迷った場合は、それぞれの公式サイトに書かれている補償対象の説明を確認してから決めてください。
まとめ
登山中の事故や遭難は、日帰りの軽い登山でも起こり得ます。今回確認した範囲では、1日単位で加入できる保険には、モンベルの野あそび保険やコンビニ経由の商品のように一般登山道向けのレジャー保険と、ワンタイムやまの保険や外あそびレジャー保険のようにアイゼンやピッケルを使う山行まで対象にした山岳保険の、大きく2つのタイプがあることが分かりました。
保険料や補償内容は商品によって差があるため、この記事の比較表や各社公式ページを参考に、自分が歩く予定のルートに合った補償内容かどうかを確認してから申し込みを検討してください。なお、どの保険にも免責事項があり、すべての事故が無条件に補償されるわけではない点には注意が必要です。
月単位や年単位の保険については、本記事では扱っていません。頻繁に登山に行く方は、そちらの保険もあわせて調べてみてください。
出典
- モンベル野あそび保険(国内旅行傷害保険)(補償内容・対象活動の範囲)
- モンベル野あそび保険 コース・保険料(SB13/SA13等の保険料)
- やまきふ共済会 ワンタイム保険(保険料・補償内容)
- セブン-イレブンの保険ポータル(ehokenstore.com)(現在の取扱商品一覧)
- ばりこの週末山歩き「セブンのワンデイレジャー保険が終了」(現地での体験談)
- ローソン@ほけんセレクト 国内旅行保険(AIG損害保険)
- ワンタイムやまの保険(まごころ少額短期保険)
- 外あそびレジャー保険(YAMAPネイチャランス損害保険)
- 長野県「山岳遭難者の救出に対する経費について」(防災ヘリが原則無料である根拠)
- 埼玉県「防災ヘリコプターの救助活動に係る手数料」(有料化の対象山域・金額)
- 日本山岳救助機構(jRO)(民間ヘリの費用事例。2026年9月3日時点で同サイトに接続できず、掲載内容の再確認はできていません。最新の費用事例は同機構の公式サイトで直接ご確認ください)
- PayPayほけん「あんしんアウトドア」(補償内容・加入方法)
- 公益財団法人 生命保険文化センター「保険金や給付金が受け取れないのはどのような場合?」(生命保険の一般的な免責事由)
- 1DAYレジャー・スポーツ保険(セブン‐イレブン・ジャパン/セブン・フィナンシャルサービス/MSプラスワン少額短期保険)(ハイキング・軽登山プランの補償内容・申込方法。2026年9月4日確認)
- 株式会社セブン‐イレブン・ジャパン プレスリリース「1日単位で加入可能な『1DAYレジャー・スポーツ保険』の販売を開始」(発売日・プラン構成の一次情報)
※保険料・補償額・手数料は2026年8月14日時点で各公式ページに記載の値です。制度や商品内容は変更されることがあるため、申し込み前に必ず最新情報をご確認ください。本記事は特定の保険への加入を勧めるものではありません。